1. Vì sao nhà nước bỏ thuế khoán hộ kinh doanh?
Từ trước đến nay, nhiều hộ kinh doanh tại Việt Nam đã quen với việc nộp thuế theo phương pháp khoán.
Cụ thể, cơ quan thuế sẽ ấn định một mức doanh thu cố định cho cả năm, và hộ kinh doanh sẽ nộp thuế dựa trên mức khoán này.
Ưu điểm của phương pháp này là sự đơn giản và dễ thực hiện, rất phù hợp với quy mô quản lý nhỏ của nhiều hộ kinh doanh.
Tuy nhiên, phương pháp khoán cũng bộc lộ nhiều điểm hạn chế, gây khó khăn cho cả Nhà nước và chính các hộ kinh doanh:
- Không khuyến khích sự minh bạch: Hộ kinh doanh có thể khai báo doanh thu thấp hơn thực tế để giảm thuế, dẫn đến tình trạng thiếu công bằng giữa các hộ kinh doanh.
- Gây thất thu ngân sách: Cơ quan thuế gặp khó khăn trong việc quản lý và giám sát doanh thu thực tế, dẫn đến nguy cơ thất thu ngân sách nhà nước.
- Thiếu công bằng: Có trường hợp hộ kinh doanh có doanh thu thực tế cao lại nộp thuế ít hơn so với hộ khác có doanh thu thấp nhưng bị áp mức khoán cao hơn.
Do đó, trước những bất cập, việc chuyển đổi sang phương pháp kê khai thuế theo doanh thu thực tế là một bước đi tất yếu.
Nó không chỉ giúp cơ quan thuế đánh giá chính xác năng lực kinh doanh của từng hộ, đảm bảo công bằng trong nghĩa vụ thuế, mà còn tạo động lực phát triển cho khu vực kinh tế tư nhân.
Việc bỏ thuế khoán cũng là một phần của xu hướng chuyển đổi số, giúp thúc đẩy việc áp dụng công nghệ vào quản lý thuế, từ đó giảm gian lận và thất thu.
2. Nghị quyết 198/2025/QH15 – Chính thức xóa bỏ thuế khoán hộ kinh doanh từ 1/1/2026?
Căn cứ pháp lý:
Ngày 04/05/2025, Ban chấp hành Trung ương ban hành Nghị quyết 68-NQ/TW năm 2025 của Bộ Chính trị và phát triển kinh tế tư nhân. Cụ thể, tại tiểu mục 7 mục II Nghị quyết 68-NQ/TW năm 2025 nêu rõ:
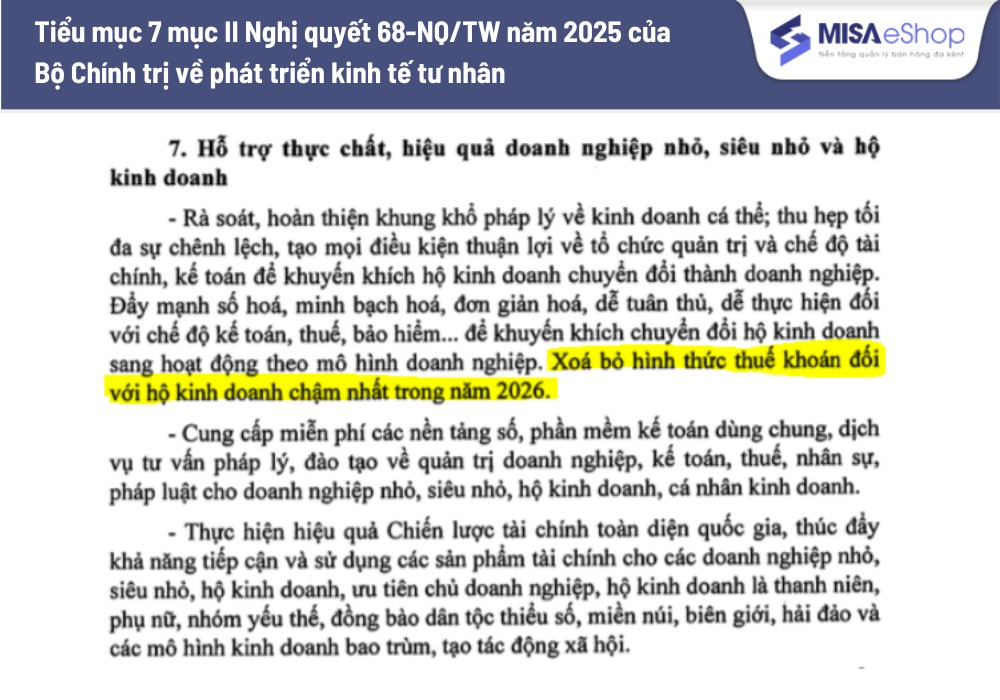
Như vậy theo nghị quyết này, việc bỏ thuế khoán hộ kinh doanh sẽ được thực hiện chậm nhất vào 2026.
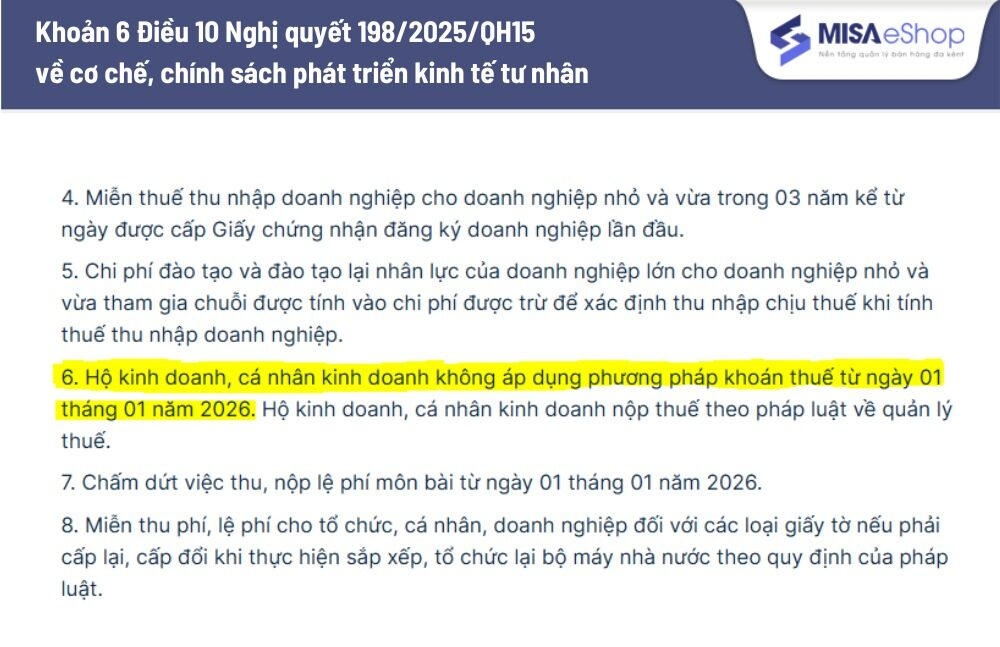
Đến ngày 17/05/2025, Quốc hội chính thức ban hành Nghị quyết số 198/2025/QH15 về cơ chế, chính sách phát triển kinh tế tư nhân. Theo đó, tại khoản 6 Điều 10 Nghị quyết 198/2025/QH15, chính sách bỏ thuế khoán đối với hộ kinh doanh sẽ chính thức có hiệu lực từ ngày 1/1/2026 thay vì 01/07/2026 như dự thảo trước đó.
Lộ trình thực hiện:
Theo Nghị quyết 198/2025/QH15 ngày 17/5/2025 và khoản 8 Điều 1 Nghị định 70/2025/NĐ-CP, việc bỏ thuế khoán sẽ được thực hiện theo lộ trình sau:
- Từ 1/6/2025: Các hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở lên, hoạt động trong các ngành như ăn uống, nhà hàng, khách sạn, siêu thị, bán lẻ, sẽ không còn áp dụng thuế khoán. Thay vào đó, họ phải xuất hóa đơn điện tử từ máy tính tiền có kết nối trực tiếp với cơ quan thuế.
- Từ 1/1/2026: Toàn bộ hộ kinh doanh và cá nhân kinh doanh trên cả nước sẽ chính thức bỏ thuế khoán và nộp thuế theo pháp luật quản lý thuế hiện hành.
Như vậy, từ nay đến hết năm 2025, hộ kinh doanh vẫn nộp thuế theo hình thức khoán như bình thường. Bắt đầu từ năm 2026, tất cả các hộ sẽ phải chuyển sang kê khai và nộp thuế dựa trên doanh thu thực tế.
Trong giai đoạn này, cơ quan thuế đang hoàn thiện cơ sở dữ liệu và triển khai các công cụ điện tử để hỗ trợ hộ kinh doanh.
Vì vậy, HKD cần sớm làm quen với việc lưu giữ chứng từ, quản lý sổ sách và hóa đơn để đảm bảo quá trình thực hiện nghĩa vụ thuế được thuận lợi và chính xác.
Xem thêm: Công văn 3495/CT-NVT mới nhất từ Cục thuế về hóa đơn điện tử khởi tạo từ máy tính tiền
3. Cơ hội và thách thức khi bỏ thuế khoán với hộ kinh doanh?
Việc bỏ thuế khoán và chuyển sang kê khai thuế là một thay đổi lớn, mang lại cả cơ hội lẫn thách thức cho các hộ kinh doanh:
Cơ hội:
- Tiếp cận nguồn vốn: Khi có sổ sách, chứng từ rõ ràng, hộ kinh doanh sẽ thuận lợi hơn khi tiếp cận vốn vay từ ngân hàng.
- Hợp tác dễ dàng: Dễ dàng hợp tác với các doanh nghiệp khác và tham gia sâu hơn vào chuỗi giá trị.
- Nâng cao uy tín: Sự minh bạch giúp hộ kinh doanh khẳng định uy tín trên thị trường và phát triển bền vững hơn, không còn phụ thuộc vào mô hình kinh doanh nhỏ lẻ, cầm chừng như trước.
- Cơ hội chuyển đổi: Việc buộc phải xây dựng sổ sách kế toán đầy đủ, chứng từ hợp lệ cũng là bước đệm quan trọng để họ có thể chuyển đổi thành doanh nghiệp nhỏ và siêu nhỏ trong tương lai.
Thách thức:
Phần lớn hộ kinh doanh đã quen với việc nộp thuế khoán, việc chuyển đổi qua hình thức kê khai thuế tạo ra một số thách thức cho HKD như:
- Thay đổi thói quen: Thách thức lớn nhất là việc thay đổi thói quen quản lý thủ công sang quản lý trên sổ sách và công nghệ. Việc này đòi hỏi một tư duy quản lý mới và ứng dụng công nghệ chặt chẽ hơn.
- Sợ tốn kém chi phí đầu tư ban đầu: Nhiều hộ kinh doanh, cá nhân lo ngại chi phí mua sắm thiết bị và phần mềm sẽ là gánh nặng.
- Lo lắng về pháp lý: Tâm lý lo sợ sai sót trong kê khai, bị xử phạt hoặc truy thu thuế cũng là một rào cản.
4. Hộ kinh doanh phải làm gì khi xóa bỏ thuế khoán?
Đông đảo hộ kinh doanh quan tâm và tìm hiểu về giải pháp công nghệ hỗ trợ HKD khi bỏ thuế khoán mà MISA cung cấp tại hội thảo ” Tháo gỡ băn khoăn cho HKD bỏ thuế khoán”
Khi bỏ thuế khoán, hộ kinh doanh không còn nộp thuế dựa trên mức “khoán” ấn định, mà phải thực hiện kê khai và nộp thuế dựa trên kết quả kinh doanh thực tế.
Điều này đồng nghĩa bạn cần thực hiện một số thay đổi trong nghĩa vụ và cách thức quản lý:
- Khai và nộp thuế dựa trên doanh thu – chi phí thực tế: Hộ kinh doanh phải ghi chép, lưu giữ đầy đủ hóa đơn chứng từ, doanh thu bán hàng và chi phí phát sinh. Thuế sẽ được tính dựa trên thu nhập thực tế (doanh thu trừ chi phí hợp lệ).
- Lập sổ sách kế toán cơ bản: Dù chưa bắt buộc như doanh nghiệp, nhưng hộ kinh doanh phải có sổ theo dõi doanh thu, chi phí, hóa đơn đầu ra – đầu vào để chứng minh tính minh bạch.
- Sử dụng hóa đơn điện tử: Đây sẽ là yêu cầu bắt buộc để cơ quan thuế giám sát được doanh thu thực tế.
- Ứng dụng phần mềm quản lý: Việc kê khai minh bạch đòi hỏi hộ kinh doanh phải có công cụ quản lý bán hàng, doanh thu, lợi nhuận. Nếu chỉ ghi chép thủ công, bạn sẽ dễ sai sót, dẫn đến rủi ro về thuế.